A股「横盘 + 急涨」
是否由「不能做空」造成?
做过 A股 的人大多有一种体感:长时间横盘甚至阴跌,利润集中在少数几天,错过就白干一年。对此有一个流传很广的解释——A股 不能做空,缺少向下定价的力量,价格只能靠脉冲式上涨来修正。这个解释可以被检验:若它成立,可做空的市场应呈现明显不同的收益结构。下面用 15 个市场的日线数据做一次对照。
一数据与方法
样本为 15 个市场的日收盘价:A股 六个指数取自东方财富行情接口,恒生系列、标普、纳斯达克、日经、DAX、KOSPI、NIFTY 以及 BTC/ETH 取自 Yahoo Finance,加密品种自上市起。截止 2026-10-23。
核心口径是把总收益拆成两段:
总收益 = 最好的 10 天单独复利出来的收益 × 其余全部交易日复利出来的收益
前者衡量「脉冲有多猛」,后者衡量「其余时间在做什么」。两个因子互不重叠,相乘即总收益。此外还统计了日收益偏度,以及按自身波动率标准化的「横盘占比」(滚动 1 年收益落在 ±0.5×年化波动 内的窗口比例),以便与高波动资产比较。
二结果:收益极度集中
| 市场 | 年化收益 | 年化波动 | 最好的10天 | 其余全部交易日 | 日收益偏度 | 横盘占比 |
|---|---|---|---|---|---|---|
| 上证综指 | +0.6% | 19.9% | +71% | −37% | −0.89 | 51% |
| 沪深300 | +0.8% | 21.5% | +80% | −39% | −0.59 | 33% |
| 中证500 | +1.6% | 25.6% | +91% | −37% | −0.67 | 49% |
| 中证1000 | +0.4% | 27.7% | +91% | −45% | −0.67 | 46% |
| 创业板指 | +4.9% | 31.6% | +137% | −28% | +0.08 | 33% |
| 恒生国企(可做空) | −3.9% | 24.7% | +100% | −68% | +0.03 | 47% |
| 恒生指数(可做空) | −0.3% | 21.8% | +81% | −47% | −0.19 | 42% |
| 标普500 | +11.8% | 17.6% | +92% | +94% | −0.36 | 26% |
| 纳斯达克 | +15.5% | 21.4% | +99% | +177% | −0.22 | 24% |
| 日经225 | +11.3% | 21.7% | +103% | +74% | −0.09 | 39% |
| 印度Nifty50 | +8.8% | 16.2% | +64% | +65% | −0.99 | 38% |
| 比特币 | +60.1% | 54.8% | +456% | +4577% | −0.11 | 23% |
| 以太坊 | +25.2% | 69.8% | +573% | +12% | −0.08 | 40% |
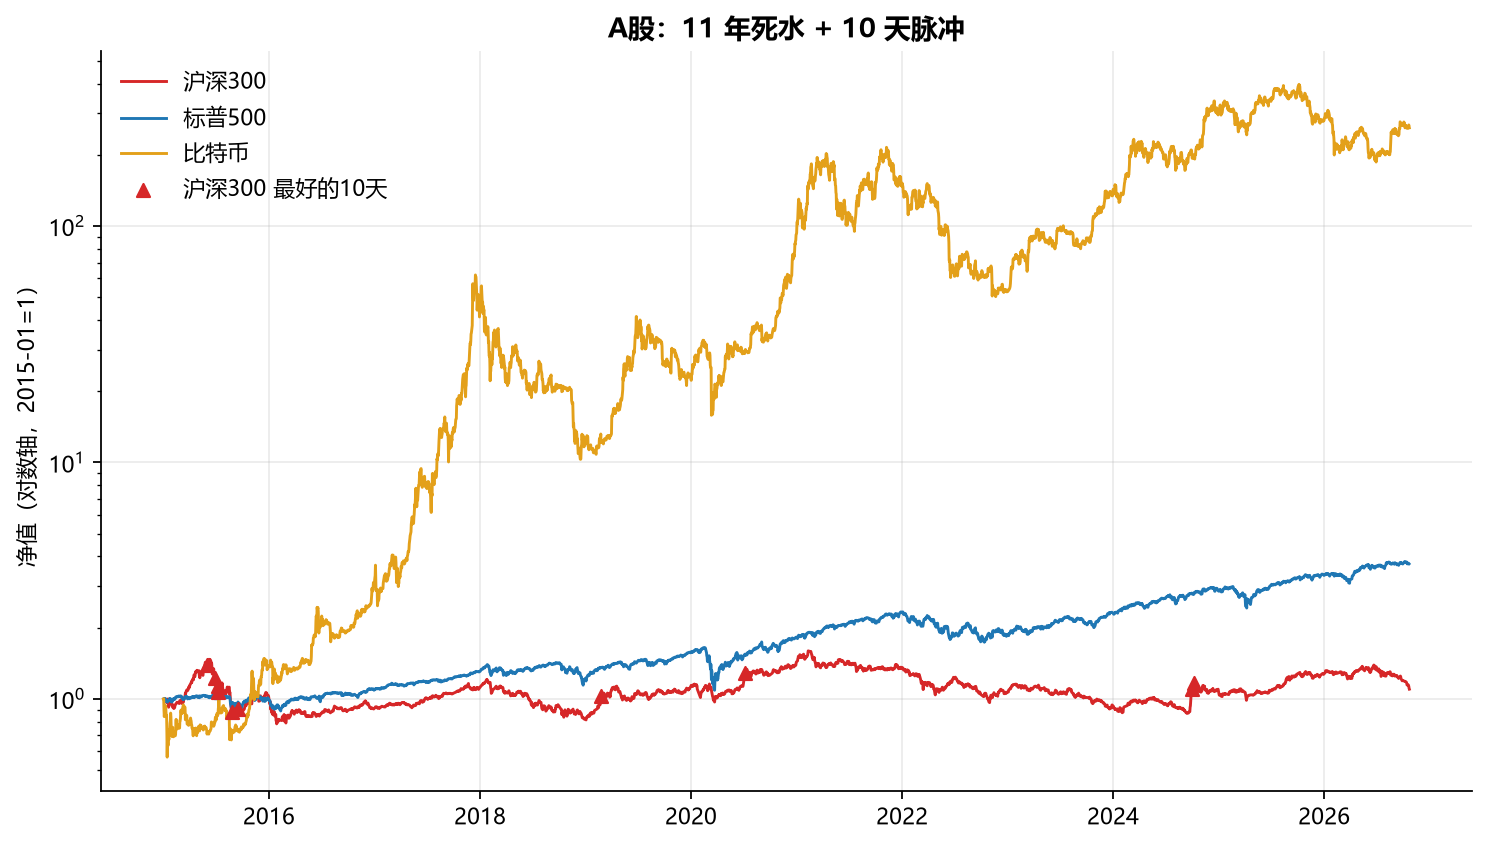
沪深300 这 11.8 年总计 +10%,而最好的一天(2024-09-30,+8.48%)就超过了全部收益。拿到 50% 总收益所需的天数,沪深300 是 1 天,标普 11 天,比特币 19 天。上证综指则有 51% 的滚动一年窗口落在 ±10% 之内。集中度之高,并不需要用体感来形容,算一下就能看见。
三为什么不是「不能做空」
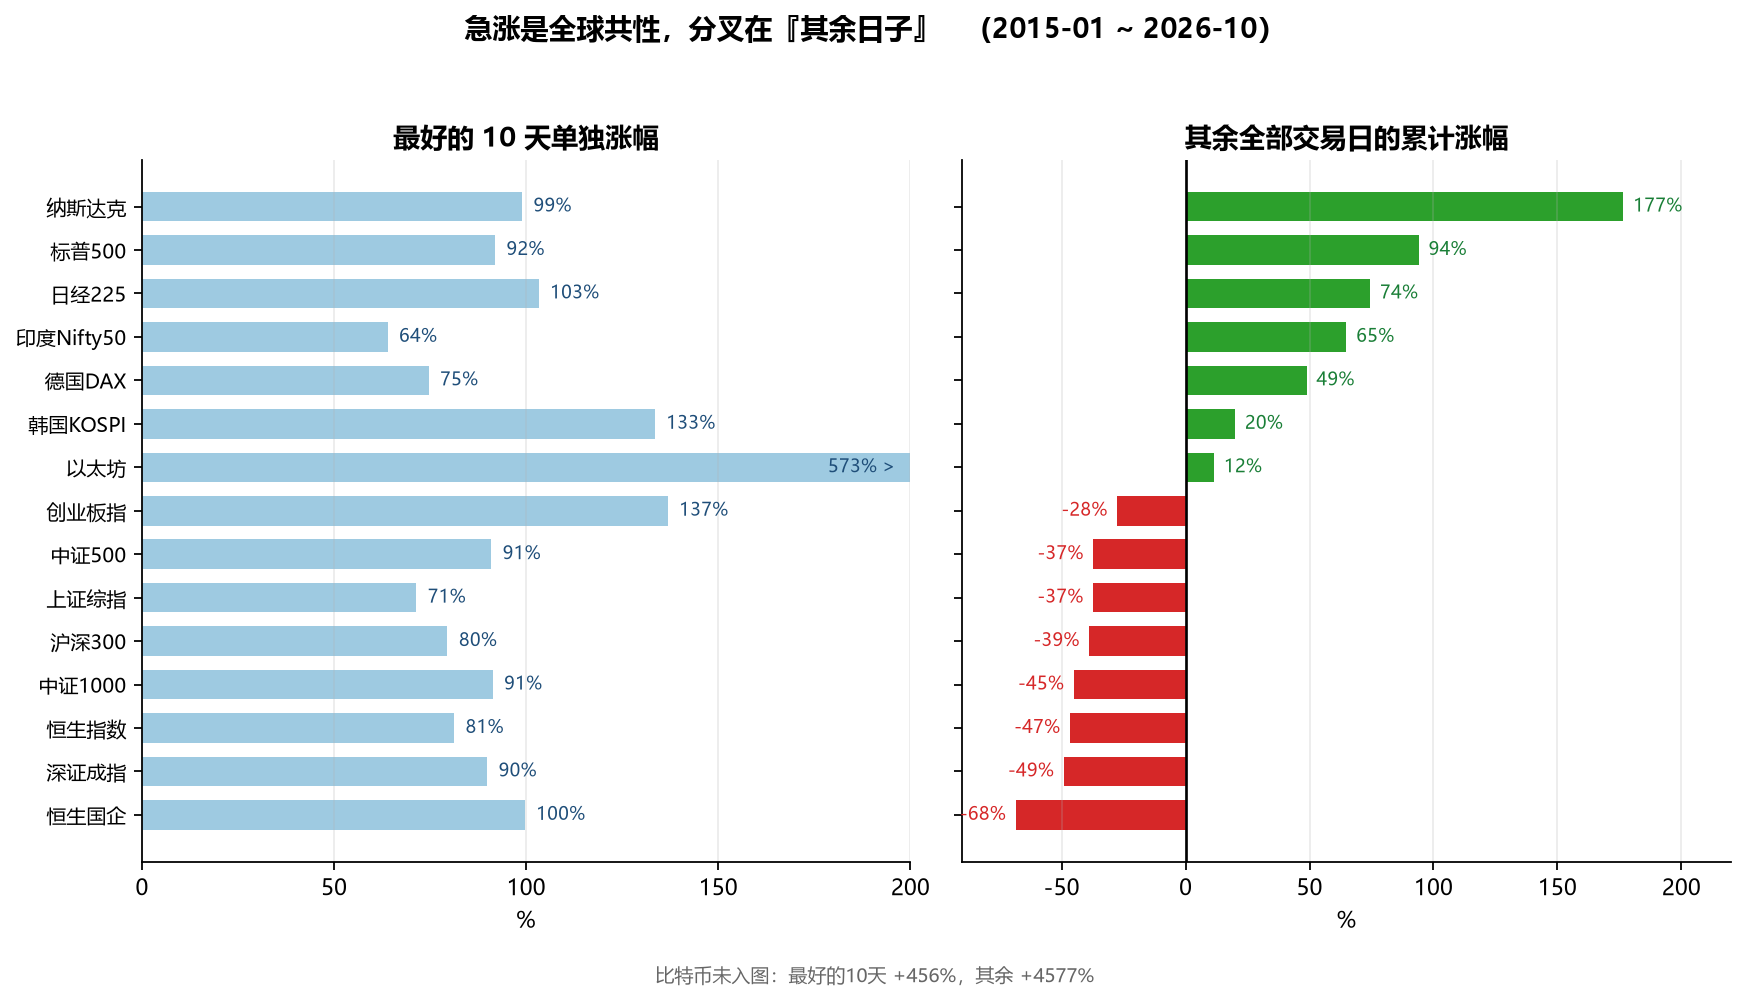
先看一个容易忽略的事实:A股 涨得并不比美股凶。除加密资产外,15 个市场「最好的 10 天」全部落在 +64%~+137%,上证 +71% 反而落后于标普 +92%、日经 +103%、创业板 +137%。「少数几天暴涨」是全球股市的共同结构,不是 A股 独有的病理。分叉发生在「其余日子」:A股 与港股为 −28%~−68%,成熟市场为 +20%~+177%。
再看三条更直接的反证。
- 港股可做空,结果更差。恒生国企与沪深300 是同一批中国公司,但港股有卖空名单、借券、T+0、无涨跌停。若做空缺失是横盘主因,港股应显著更好。实测相反:年化 −3.9% vs +0.8%,其余日子 −68% vs −39%。
- 以太坊可双向做空,形态相同。ETH 24/7 交易、无涨跌停、无 T+1。2018 年以来的 8.8 年:最好的 10 天 +527%,其余交易日 −50%。制度完全自由,形态与 A股 一致。
- 偏度的方向是反的。若「不能做空」使下跌被拖慢、上涨被放大,日收益应呈右偏;实测 A股 主板为左偏(上证 −0.89、中证500 −0.67、沪深300 −0.59),且极端下跌日的幅度大于极端上涨日。A股 不是「慢跌快涨」,而是「两头都很快、中间是死水」——2015 年股灾、2016 年熔断、2024 年初小盘股流动性危机,跌起来一点不慢。
做空缺失确实拆掉了「空头回补」这一机械性买盘,会让定价偏离维持更久。但它改变的是偏离持续的时间,不是涨跌的先后顺序。
四更可能的解释:高波动、零漂移
把风险与收益放在一起,问题就清楚了:
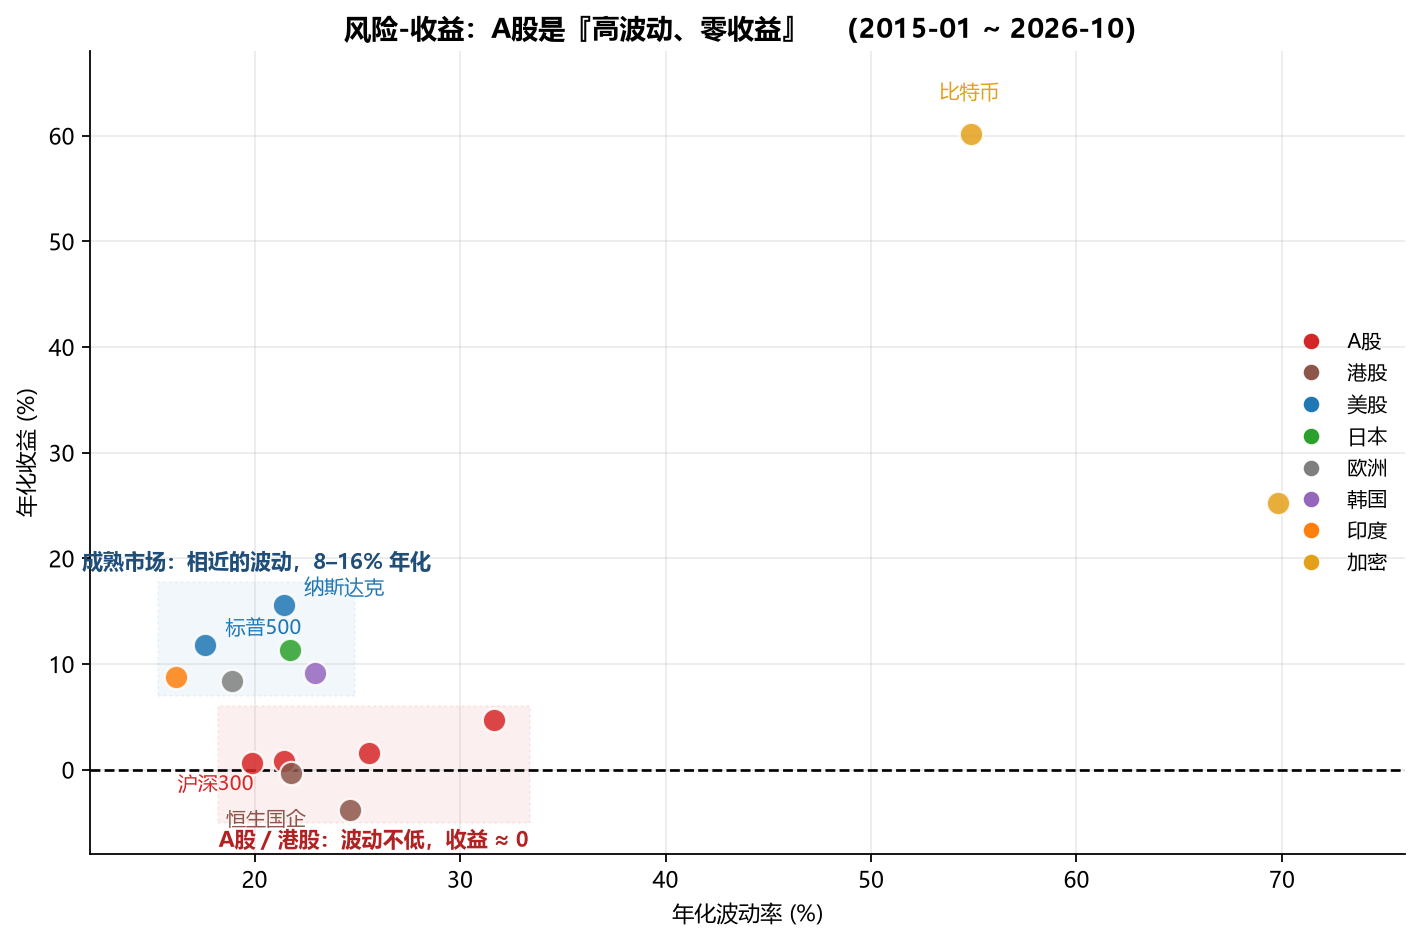
- 沪深300 年化波动 21.5%,高于标普的 17.6%,年化收益却只有 0.8%(标普 11.8%)。
- 收益/波动比:A股 0.03~0.15,美股 0.56~0.72,日经 0.52,印度 0.54,比特币 1.10。
同样的波动,在别处能换来 8~16% 的年化,在 A股 换来 0。这才是「难获利」的量化答案,而不是「少了做空这个工具」。零漂移的来源不在交易制度,而在资金面:分红、回购与盈利增长的留存,被 IPO、再融资、解禁减持,以及板块之间的高换手消耗掉了。
旁证是「最好的 10 天」落在什么日子:标普500 有 6 天在 2020 年 3 月的崩盘反弹,其余是关税、CPI、圣诞底等暴跌后的修复;沪深300 则是 6 天在 2015 年的杠杆牛与救市,2 天在 2024 年 9-10 月的政策脉冲。前者说「别错过最好几天」,实质是「别在暴跌里割肉」,可执行;后者实质是「别错过政策转向的第一个月」,不可预测。
五边界与结论
起点很关键。2015-01 恰好卡在 A股 泡沫期,对 A股 极不友好。换成 2005 年起点(避开泡沫)后,「其余日子」转正:中证500 年化 9.0%、其余交易日 +196%,与标普500 的 8.9% / +184% 基本持平,但年化波动高出约 10 个百分点。
所以更准确的说法是:A股 长期并不是「不涨」,而是用两倍的波动换同样的收益。问题在路径,不在终点。这进一步削弱了做空解释——做空机制改变的是路径斜率,不改变终点。
补充两点:沪深300 与上证综指是价格指数,不含股息(A股 股息率约 2~3%,补上后年化约 3~4%,仍显著低于标普,结论不变);上证综指的市值加权与金融地产权重偏高,会放大「长期横盘」的观感,但中证500、中证1000 与创业板结果一致,说明这不是编制方式的伪影。
结论
- 事实成立:A股 收益高度集中在极少数交易日,「错过几天等于错过全部」是算术结果。
- 归因部分成立:做空缺失拆掉了负反馈(空头回补的机械买盘),会让定价偏离维持更久。
- 但不是主因:A股 涨幅不比可做空市场急;港股可做空却更差;ETH 可做空却同形;偏度方向相反。
- 主因是「高波动 + 零漂移」,上游是资金净流出结构,下游才是做空受限。
对实务的启示
- 收益集中在不可预测的政策脉冲上,择时是负期望,「在场」更重要。底仓加再平衡,优于等回调再买。
- 在零漂移路径上,赚波动的钱(网格、卖出期权、区间再平衡)比赚趋势的钱更契合标的性质。趋势策略需要漂移,而 A股 恰恰没有漂移。
- 对冲工具(IF/IC/IM、ETF 期权、融券)改变的是波动敞口,不是漂移。把它们当减震器,不要当收益来源。
数据:A股 指数来自东方财富,其余来自 Yahoo Finance,截至 2026-10-23。文中「最好的 10 天」指按日收益排序的前 10 个交易日,与「其余全部交易日」相乘(复利)即为总收益;「横盘占比」按各市场自身波动率标准化,故加密资产与股票指数可比。完整指标表(15 市场 × 3 窗口 × 34 项)可另取。